Opinião
Imposto sobre grandes fortunas: o que mais me preocupa no novo pacote
Por Rogério da Veiga de Menêses · Publicado em · Leitura de 9 minutos
Deputados apresentaram em novembro de 2026 um projeto para criar o imposto sobre grandes fortunas, acompanhado de propostas para tributar dividendos em 15% e aplicações hoje isentas em 7,5%. Na minha leitura, o imposto sobre fortunas repete uma experiência que a maior parte dos países desenvolvidos abandonou, e os projetos que vieram junto com ele têm impacto muito maior sobre os empresários.
Neste artigo
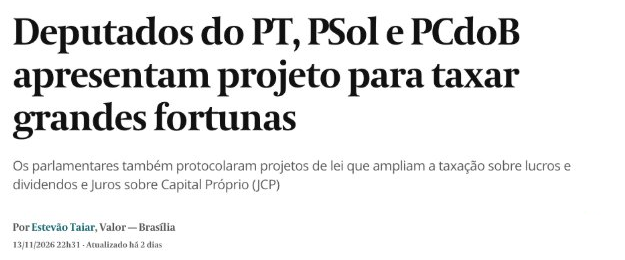
Na noite de 13 de novembro de 2026, deputados do PT, do PSOL e do PCdoB protocolaram na Câmara um pacote de quatro projetos de lei, como noticiou o Valor Econômico. O primeiro institui o imposto sobre grandes fortunas, que alcançaria "bens e direitos cujo valor conjunto ultrapasse R$ 15 milhões". Os outros três ampliam a tributação de lucros e dividendos, de juros sobre capital próprio e de aplicações financeiras hoje isentas. Segundo a reportagem, cada projeto foi assinado por pelo menos 82 deputados de partidos da base do governo.
Acompanhei a apresentação dos projetos e quero dividir aqui a minha opinião sobre eles. Começo pelo imposto sobre grandes fortunas, que ocupou as manchetes, mas adianto que não é ele que mais me preocupa.
Um imposto previsto desde 1988 e nunca criado
O imposto sobre grandes fortunas está na Constituição Federal desde a sua promulgação, em 1988. O artigo 153, inciso VII, atribui à União a competência para instituí-lo, nos termos de lei complementar. Passados quase 40 anos, essa lei nunca foi aprovada.
Não faltaram projetos. Eles se repetem no Congresso desde os anos 1990, e em 2025 o Supremo Tribunal Federal chegou a reconhecer, na Ação Direta de Inconstitucionalidade por Omissão 55, que o Congresso está em mora, sem fixar prazo para a aprovação da lei.
Na minha avaliação, o imposto nunca saiu do papel por uma razão prática: como instrumento de arrecadação, ele já se mostrou ineficiente nos países que o adotaram. E a história desses países ajuda a entender por quê.
O que aconteceu com o imposto no resto do mundo
Quando a nossa Constituição foi promulgada, o imposto sobre a fortuna não era uma ideia exótica. Segundo levantamento da OCDE publicado em 2018, em 1990 doze países do grupo cobravam imposto sobre o patrimônio líquido das pessoas físicas, entre eles França, Espanha, Alemanha, Suécia e Holanda. Em 2017, restavam apenas quatro.
De lá para cá, a maior parte desses países abandonou o imposto.
| País | O que aconteceu |
|---|---|
| Áustria | revogou em 1994 |
| Alemanha | deixou de cobrar em 1997 |
| Dinamarca | revogou em 1997 |
| Holanda | revogou em 2001 |
| Finlândia | revogou em 2006 |
| Islândia | revogou em 2006 |
| Luxemburgo | revogou em 2006 |
| Suécia | revogou em 2007 |
| França | substituiu, em 2018, por um imposto apenas sobre imóveis |
| Espanha | mantém, sobre patrimônios acima de 700 mil euros |
| Noruega | mantém, sobre patrimônios acima de cerca de 145 mil euros |
| Suíça | mantém, com limites definidos por cada cantão |
A própria OCDE registrou que as revogações foram justificadas por preocupações com eficiência e com o custo de administração do imposto, e que ele frequentemente não atingiu os seus objetivos de redistribuição. A arrecadação também é modesta: nos três países que mantêm o imposto de forma ampla, ela variou, em 2023, entre 0,21% do PIB, na Espanha, e 1,16% do PIB, na Suíça.
Na prática, o que eu observo é que o imposto sobre a fortuna funciona como um estímulo à fuga de capital. O patrimônio, sobretudo o financeiro, muda de país com facilidade, e quem tem fortuna de verdade tem os meios para levá-la para onde a tributação é menor. A Noruega é o exemplo mais recente: depois de elevar o imposto em 2022, viu um número recorde de milionários e bilionários transferirem a residência para a Suíça. O resultado é uma arrecadação pequena para o Estado e uma base tributária que encolhe com o tempo.
O que o projeto propõe
Pelo projeto, o imposto incidiria sobre o patrimônio de cada pessoa física em 31 de dezembro de cada ano, descontadas as dívidas e os ônus reais. O limite de R$ 15 milhões seria corrigido todo ano pela inflação. As alíquotas são progressivas:
| Patrimônio | Alíquota | Parcela a deduzir |
|---|---|---|
| De R$ 15 milhões a R$ 29.999.999 | 0,7% | não há |
| De R$ 30 milhões a R$ 69.999.999 | 1% | R$ 90 mil |
| De R$ 70 milhões a R$ 199.999.999 | 2% | R$ 700 mil |
| Acima de R$ 200 milhões | 3% | R$ 2 milhões |
Na prática
| Patrimônio | Imposto por ano | Alíquota efetiva |
|---|---|---|
| R$ 20 milhões | R$ 140 mil | 0,70% |
| R$ 50 milhões | R$ 410 mil | 0,82% |
| R$ 100 milhões | R$ 1,3 milhão | 1,30% |
| R$ 300 milhões | R$ 7 milhões | 2,33% |
A parcela a deduzir funciona como na tabela do imposto de renda: aplica-se a alíquota sobre todo o patrimônio e subtrai-se a parcela.
O projeto também define como cada bem seria avaliado. Ações negociadas em bolsa entram pela cotação do último dia útil do ano. Participações em empresas fechadas entram pelo valor de mercado do patrimônio da empresa, somado ao fundo de comércio. Joias, metais preciosos e obras de arte seriam avaliados periodicamente, conforme regras a serem definidas pelo Poder Executivo. O IPTU, o IPVA e o ITR pagos sobre os bens incluídos no cálculo poderiam ser abatidos do imposto, e a arrecadação seria destinada ao Fundo de Combate e Erradicação da Pobreza.
Uma alíquota de 0,7% pode parecer pequena, mas é cobrada todos os anos sobre o patrimônio, haja ou não renda. Para quem tem R$ 20 milhões aplicados com rendimento real de 5% ao ano, os R$ 140 mil do imposto representam 14% de tudo o que o patrimônio rendeu no ano, antes de qualquer imposto de renda.
Há ainda um detalhe técnico que mostra o estágio inicial da proposta. A Constituição exige lei complementar para criar esse imposto, aprovada por maioria absoluta, mas o projeto foi protocolado como lei ordinária. Esse enquadramento terá de ser corrigido durante a tramitação.
O que a tributação de alta renda me ensinou
Acontece que a recente reforma da tributação da renda me ensinou a ser bastante cauteloso com a forma como os tributos são aplicados na prática. A Lei 15.270/2025 foi apresentada como a tributação dos super-ricos. Na prática, a retenção de 10% sobre dividendos acima de R$ 50 mil por mês passou a alcançar sócios de pequenas e médias empresas que concentram a distribuição de lucros em alguns meses do ano, ainda que a renda anual deles esteja longe do imposto mínimo. O que seria a tributação de poucos acabou atingindo um grupo muito maior do que o anunciado, e muitos só vão recuperar o valor retido na declaração do ano seguinte.
Com o imposto sobre grandes fortunas, não deve ser diferente. Na minha opinião, o imposto que deveria se restringir às grandes fortunas tende a alcançar até mesmo a classe média, por dois caminhos.
O primeiro é a avaliação dos bens. Pelo projeto, a participação em uma empresa fechada é avaliada pelo valor de mercado do patrimônio da empresa, somado ao fundo de comércio. O dono de uma empresa de médio porte, com imóvel próprio, máquinas e uma marca consolidada, pode ultrapassar R$ 15 milhões no papel sem ter, em dinheiro, nada parecido com isso. O imposto teria de ser pago com a renda da empresa, que já é tributada.
O segundo é a tendência de os limites perderem valor. Nos países europeus que mantêm o imposto, os limites estão muito abaixo de qualquer ideia de grande fortuna: 700 mil euros na Espanha e cerca de 145 mil euros na Noruega. Aqui, a tabela do imposto de renda passou anos sem correção, e rendas cada vez menores foram sendo alcançadas. Um limite que hoje parece alto pode deixar de ser no futuro, seja por mudança na lei, seja pela falta de correção.
O que mais me preocupa no pacote
Encerrada a questão das grandes fortunas, chego ao ponto que, para mim, é o mais importante. A minha maior preocupação está nos projetos que vieram junto com o imposto sobre grandes fortunas, e que receberam muito menos atenção.
Dividendos: 15% na fonte
Retenção de 15% sobre todo lucro distribuído a pessoa física, sem o limite atual de R$ 50 mil por mês.
Aplicações hoje isentas: 7,5% na fonte
Imposto de 7,5% sobre os rendimentos de LCI, LCA, CRI, CRA, LIG, LCD e debêntures incentivadas recebidos por pessoas físicas.
Hoje, a retenção de 10% só ocorre quando a mesma empresa paga ao mesmo sócio mais de R$ 50 mil no mês. O projeto acaba com esse limite e eleva a alíquota para 15%. Segundo o Valor, a cobrança valeria para os lucros apurados pelas empresas do Lucro Real, do Lucro Presumido e do Lucro Arbitrado.
Isso atingiria todo e qualquer empresário dessas empresas, até mesmo o pequeno empresário, que luta para manter o negócio de pé. Quem retira R$ 8 mil por mês em lucros teria R$ 1.200 retidos todos os meses, ou R$ 14.400 por ano. Ainda que parte desse valor possa vir a ser compensada na declaração, conforme a redação final, o efeito sobre o caixa da família seria imediato.
O segundo projeto tributa, de forma definitiva, os rendimentos de aplicações que hoje são isentas para pessoas físicas. É justamente onde muitos empresários guardam a reserva da família. Em artigo recente, mostrei que, para quem paga o imposto mínimo, essas aplicações já perderam parte da vantagem; com o projeto, a perda seria ainda maior.
Somados, os dois projetos teriam impacto muito maior sobre os empresários do que o imposto sobre grandes fortunas, que, pelo limite proposto, alcançaria um grupo restrito de pessoas.
Novamente, o empresário precisará empregar tecnologia jurídica sofisticada para mitigar os efeitos da tributação de dividendos e de aplicações financeiras, revendo a forma de remuneração dos sócios, a estrutura societária e a alocação dos investimentos da família. E as soluções simples tendem a ser cada vez mais vigiadas: o próprio projeto de dividendos já prevê regras contra o uso de empresas intermediárias para fazer o lucro chegar à pessoa física sem a retenção.
Antecipar as tendências
Claro que os projetos ainda são bastante incipientes. Não têm relator, não passaram por nenhuma comissão, e o do imposto sobre grandes fortunas ainda precisará ser convertido em projeto de lei complementar. Muita coisa pode mudar, e é possível que nenhum deles seja aprovado na forma em que foi apresentado.
Ainda assim, a voracidade arrecadatória e a preocupação fiscal já demonstradas pelo governo, que inicia um novo mandato em 2027, estão bastante claras. A tributação de dividendos voltou ao Brasil em 2026, depois de 30 anos de isenção, e o primeiro ano mal terminou antes de surgir a proposta de ampliá-la.
Por isso, eu acredito que cabe ao empresário antecipar essas tendências. Quem organiza hoje a estrutura da empresa, a forma de remuneração dos sócios e os investimentos da família terá mais opções, e mais tempo, se essas propostas avançarem.
Se você quiser entender como essas mudanças podem afetar a sua empresa, conheça a página de planejamento tributário.
Serviços relacionados
Fontes
- Valor Econômico, Deputados do PT, PSol e PCdoB apresentam projeto para taxar grandes fortunas (13/11/2026)
- Gazeta do Povo, PT propõe taxar dividendos em 15% e tributar LCI, LCA e fortunas
- Metrópoles, critérios de avaliação de joias, obras de arte e participações
- OCDE, The Role and Design of Net Wealth Taxes in the OECD (2018)
- Euronews, Wealth taxes in Europe (2025)
- Tax Foundation, wealth taxes in Europe
- Swissinfo, noruegueses ricos se mudam para a Suíça
- Migalhas, STF reconhece omissão do Congresso (ADO 55)
- Constituição Federal, artigo 153, inciso VII
Autor: Rogério da Veiga de Menêses, OAB/DF 46.195 · Publicado em · Última revisão: 16/11/2026.
Contato
Atendimento com hora marcada, diretamente com o advogado responsável. Conte em poucas linhas a situação da empresa e retornamos para combinar um horário.
Solicitar contato